 Nº 305 • OUT 26
 Nº 304 • SET 26
 Nº 303 • AGO 26
 Nº 302 • JUN 26
Acesso direto aos capítulos
Criação de Valor
O RISCO FINANCEIRO QUE O EBITDA NÃO CONSEGUE MOSTRAR por Oscar Malvessi
É suficiente considerar uma empresa financeiramente saudável porque o indicador Dívida Líquida/EBITDA permanece dentro do limite contratual, enquanto o Fluxo de Caixa Operacional (FCO) cobre menos da metade das obrigações financeiras de curto prazo?
A resposta exige uma mudança na forma de analisar e administrar a liquidez. As decisões sobre financiamento não podem ser decididas apenas com base no EBITDA, na disponibilidade momentânea de crédito ou no valor contábil das dívidas. Deve-se considerar a capacidade recorrente de geração de caixa operacional, a evolução do endividamento e ainda, a perspectiva de necessidades de Capital de Giro Operacional Líquido (CGOL).
EM 2025, 39% DAS EMPRESAS ANALISADAS NÃO GERARAM CAIXA OPERACIONAL SUFICIENTE PARA COBRIR OS FINANCIAMENTOS DE CURTO PRAZO.
Portanto, o risco não está somente em confundir EBITDA com caixa. É utilizá-lo como uma medida real que não incorpora a conversão do resultado da operação em caixa e ainda, como informação gerencial para subsidiar as decisões de financiamento, liquidez e crescimento do negócio.
Também é necessário compreender o que impede a conversão do resultado operacional em caixa. O problema pode estar nas margens, nos estoques, nos prazos concedidos aos clientes, na negociação com fornecedores ou em uma estrutura fixa incompatível com o nível de atividade. Sem um diagnóstico claro, o financiamento de curto prazo passa a compensar continuamente as ineficiências da operação.
A gestão financeira precisa estabelecer limites para a relação entre fluxo de caixa e endividamento, de maneira integrada ao planejamento, ainda, vinculada às decisões de crescimento. A finalidade do financiamento é sustentar a estratégia, e não esconder uma incapacidade recorrente em gerar caixa.
No artigo publicado na Revista RI nº293 em agosto de 2025, demonstrou-se que o EBITDA pode transmitir uma percepção equivocada sobre a capacidade financeira das empresas. Embora seja um indicador relevante para medir o desempenho operacional, ele não representa o caixa efetivamente gerado pela operação e disponível para cumprir as obrigações financeiras de curto prazo.
A atualização dessa análise para o ano de 2025, revela uma nova dimensão do problema. Assim, a questão não está apenas na diferença entre EBITDA e Fluxo de Caixa Operacional (FCO), mas no crescente descompasso entre o nível de caixa gerado pela operação e os compromissos financeiros assumidos no curto prazo.
Essa análise considera as 188 empresas que compõem o IGC, Índice de Governança Corporativa da B3, no período de 2021 a 2025. Destaca-se que em 2025, 74 empresas, ou 39% da amostra, apresentaram Fluxo de Caixa negativo após a dedução dos Financiamentos de Curto Prazo (FCDFIN). Em 2021, eram 50 empresas nessa situação.
Isso significa que nessa atualização houve um aumento de 48% no número de empresas sem geração operacional de caixa suficiente para cobrir os financiamentos de curto prazo.
No estudo anterior, dos anos de 2020 a 2024, eram 89 das 203 empresas analisadas apresentavam FCDFIN negativo. Como houve mudança na composição e no tamanho das amostras, os números dos dois estudos não devem ser interpretados como uma comparação direta.
A geração de caixa parou, enquanto o financiamento continuou crescendo.
Enquanto o FCO permaneceu no mesmo patamar, praticamente dobrou oS FINANCIAMENTOS DE CURTO PRAZO (FINCP).
O Fluxo de Caixa Operacional (FCO) representa o caixa gerado pelas atividades operacionais depois de deduzir as necessidades do Capital de Giro Operacional Líquido (CGOL). Portanto, o FCO representa uma informação primordial para avaliar a real capacidade financeira da empresa no curto prazo.
Em 2021, conforme a tabela 1 o FCO médio das empresas analisadas era de R$ 1,029 bilhão, oscilando nos anos e retornando ao um valor idêntico em 2025. Desta forma, ao final de cinco anos, não houve crescimento da geração operacional de caixa pelas empresas.
Tabela 1 | Fluxo de Caixa Operacional (FCO): Comportamento no período - Em R$ bilhões
| Anos | 2021 | 2022 | 2023 | 2024 | 2025 |
| 1 - FCO | 1.029 | 978 | 853 | 1.061 | 1.029 |
| Var (%) Média | 100% | 95% | 83% | 103% | 100% |
Essa estabilidade no FCO seria menos preocupante se os compromissos financeiros também tivessem permanecido estáveis. Entretanto, conforme a tabela 2, ocorreu exatamente o contrário.
Os Financiamentos de Curto Prazo (FINCP), valor que contempla o principal das obrigações de curto prazo e as respectivas despesas financeiras, cresceram 93% no período. Ou seja, enquanto o FCO permaneceu no mesmo patamar, o FINCP praticamente dobrou.
Tabela 2 | Financiamentos de Curto Prazo (FINCP): Comportamento no período - Em R$ bilhões
| Anos | 2021 | 2022 | 2023 | 2024 | 2025 |
| 2 - FINCP | -1.145 | -1.434 | -1.487 | -1.727 | -2.206 |
| Var (%) Média | 100% | 125% | 130% | 151% | 193% |
A consequência pode ser observada na tabela 3 com o comportamento do FCDFIN (Fluxo de Caixa depois do Financeiro). Ele é calculado deduzindo do Fluxo de Caixa Operacional (FCO), o valor dos Financiamentos de Curto Prazo. Esse indicador demonstra quanto resta do caixa gerado da operação, após o cumprimento das obrigações financeiras de curto prazo. Verifica-se que em valores absolutos, a evolução negativa do FCDFIN de 2025 corresponde a 919%, quando comparado a 2021.
Em 2021, o FCO cobria 90% dos financiamentos de curto prazo. Essa cobertura oscilou mais foi caindo, encerrando em 2025 em apenas 47%.
Tabela 3 | Fluxo de Caixa após a dedução dos Financiamentos (FCDFIN): Em R$ bilhões
| Anos | 2021 | 2022 | 2023 | 2024 | 2025 |
| 3 - FCDFIN | -116 | -456 | -634 | -666 | -1.177 |
| Var (%) Média | 100% | 394% | 549% | 576% | 1019% |
| 3.1 - FINCP pelo FCO (1/2) | 90% | 68% | 57% | 61% | 47% |
A dimensão desse problema torna-se ainda mais clara quando se relaciona o FCO com o FINCP. Conforme o indicador 3.1 acima, em 2021, o FCO cobria 90% dos financiamentos de curto prazo. Essa cobertura oscilou, ela foi caindo, encerrando em 2025 em apenas 47%.
Portanto, o problema não é apenas o tamanho da dívida. Observa-se que o problema é aumentar os compromissos financeiros de curto prazo sem ampliar, na mesma proporção, a capacidade de gerar caixa na operação.
Quando o FCO não é suficiente para cobrir o FINCP, a empresa passa a depender da renovação das linhas de crédito, da contratação de novos financiamentos, da venda de ativos, de aportes dos acionistas ou do consumo das reservas de liquidez. Portanto, uma insuficiência na geração de caixa transforma-se, em dependência financeira, com aumento das despesas financeiras e o risco financeiro.
É justamente nesse ponto que a análise isolada do EBITDA se torna especialmente perigosa.
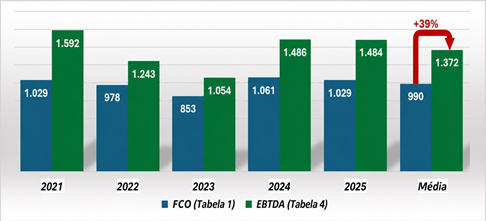
Na média dos cinco anos das empresas analisadas, de acordo com o gráfico 1, o EBITDA foi 39% superior comparado ao FCO. Em valores o EBITDA médio do período foi de R$ 1,372 bilhão, enquanto o FCO médio foi R$ 990 milhões. Isso representa que, para cada R$ 100 de caixa efetivamente gerado pela operação, o EBITDA indica R$ 139 de desempenho operacional.
Gráfico 1 | FCO vs. EBITDA: Comportamento - Em R$ bilhões
Os fundamentos do EBITDA não consideram elementos fundamentais para a correta análise financeira da empresa, como:
a) o valor das necessidades de capital de giro, e
b) os encargos do Imposto de Renda.
Mais do que reconhecer que EBITDA não representa caixa, é preciso compreender os limites de seu uso na gestão financeira. Ao não capturar quanto do resultado operacional efetivamente se transforma em caixa, o EBITDA pode oferecer uma visão incompleta da capacidade financeira da empresa, especialmente quando as informações são usadas para orientar decisões sobre crescimento, liquidez ou financiamento.
A relação da Dívida Líquida/EBITDA também merece atenção.
Uma empresa pode atender formalmente a determinado covenant e ao mesmo tempo, apresentar forte insuficiência de caixa para cumprir suas obrigações financeiras mais imediatas.
Na tabela 4 verifica-se que entre 2021 e 2025, o EBITDA médio recuou 7%, passando de R$ 1,592 bilhão para R$ 1,484 bilhão. Entretanto, no mesmo período, a Dívida Líquida aumentou 92%, passou de R$ 2,694 bilhões para R$ 5,163 bilhões. Isso resultou que a relação Dívida Líquida/EBITDA cresceu de 1,7x em 2021 para 3,5x em 2025 (item 4.2 da tabela 4). Com isso, observa-se que os últimos três anos o indicador utilizado como referência em covenants bancários, esteve acima da faixa de 3,0x, encerrando em 2025 em 3,5x.
Tabela 4 | Dívida Líquida/EBITDA: Indicadores e índice - Em R$ bilhões
| Anos | 2021 | 2022 | 2023 | 2024 | 2025 |
| 4 - EBITDA | 1.592 | 1.243 | 1.054 | 1.486 | 1.484 |
| Var (%) Média | 100% | 78% | 66% | 93% | 93% |
| 4.1 - Dívida Líq. | 2.694 | 3.569 | 3.691 | 4.646 | 5.163 |
| Var (%) Média | 100% | 132% | 137% | 172% | 192% |
| 4.2 - Dív. Líq / EBITDA | 1,7x | 2,9x | 3,5x | 3,1x | 3,5x |
No mercado esse índice é considerado muito importante, entretanto, ele não responde sozinho com a principal questão financeira de curto prazo: será que a empresa está gerando caixa suficiente para cumprir as obrigações que vencem?
Contata-se que em 2025, enquanto a relação Dívida Líquida/EBITDA atingia 3,5x, o FCO cobria apenas 47% (item 3.1 da tabela acima) do valor dos financiamentos de curto prazo. Ou seja, os dois indicadores observam dimensões diferentes do risco financeiro.
A Dívida Líquida/EBITDA relaciona o estoque líquido de dívida com uma medida de resultado operacional. O FCDFIN demonstra o que acontece com o FCO após a dedução dos compromissos financeiros de curto prazo. Assim, uma empresa pode atender formalmente a determinado covenant e ao mesmo tempo, apresentar forte fraqueza de caixa, o que faz com que a empresa não possa cumprir suas obrigações financeiras mais imediatas.
Conclusão
A análise desses dados de 2021 a 2025 mostram uma deterioração do EBITDA que não pode ser ignorada. O comportamento dos financiamentos de curto prazo cresceu 93% e o déficit do FCDFIN aumentou 919%, enquanto o FCO permaneceu estagnado. Ao mesmo tempo, a dívida líquida avançou 92%, comparado o EBITDA que recuou 7%.
o desafio não é simplesmente obter mais crédito, mas recuperar a capacidade da operação para financiar seus próprios compromissos.
No dia a dia, a pressão financeira não decorre apenas de fatores externos ou das taxas de juros. Ela também está diretamente relacionada à forma como as empresas administram a geração de caixa, o capital de giro e a contratação de obrigações financeiras.
O artigo anterior mostrou que EBITDA não é caixa, enquanto, essa atualização demonstra a consequência de ignorar essa diferença: aumenta-se a dependência de refinanciamento, sem a contrapartida da geração de caixa, o que resulta no aumento do risco financeiro. Portanto, o desafio não é simplesmente obter mais crédito, mas recuperar a capacidade da operação de financiar seus próprios compromissos.
A gestão orientada pelo Método VEC integra a qualidade dos resultados operacionais, com a geração de caixa, o custo do financiamento e o aumento da criação de valor. Crescer sem transformar resultado operacional em caixa pode aumentar o porte da empresa, mas não necessariamente sua sustentabilidade econômica.
Valor não é criado pelo volume de dívida disponível nem pelo valor do EBITDA. Ele é criado quando a operação gera resultados e caixa suficientes para remunerar o custo do capital investido no negócio, financiar o crescimento preservando a capacidade financeira da empresa.
Oscar Malvessi
é consultor especializado em Criação de Valor, autor do livro “Como criar Valor na sua Empresa - o Método VEC. Publica artigos e tem livros sobre finanças corporativas e valuation. Professor da FGV nos cursos executivos e professor de carreira na área financeira da EAESP FGV por mais de 30 anos.
oscar@oscarmalvessi.com.br
Continua...